
Новини
Бухгалтерський облік в Україні переводять на стандарти ЄС
- 6 Жовтня 2017 р.
- Прес-центр
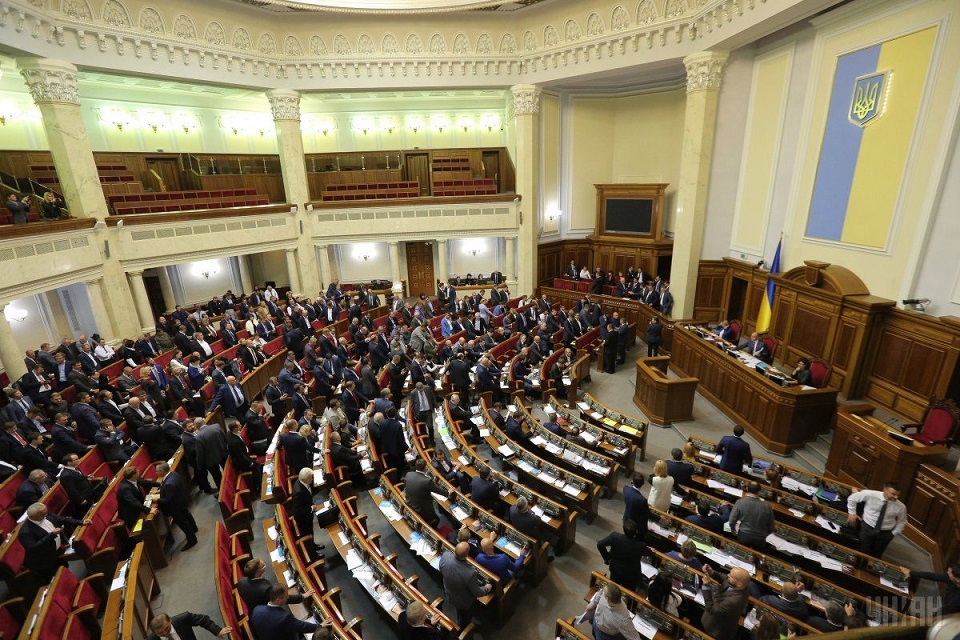
5 жовтня 2017 р. народні депутати України прийняли у другому читанні і в цілому Закон про внесення змін до Закону України «Про бухгалтерський облік та фінансову звітність в Україні» (щодо удосконалення деяких положень) (законопроект № 4646-д), одним з авторів якого є народний депутат України Герега Олександр Володимирович.
Законом вводяться критерії розподілу на мікропідприємства, малі, середні та крупні підприємства.
Вводиться поняття підприємства, що представляє суспільний інтерес – це підприємства-емітенти цінних паперів, допущених до біржових торгів, банки, страхові компанії, недержавні пенсійні фонди, інші фінансові установи (крім фінансових установ, що відносяться до мікропідприємств та малих підприємств) та великі підприємства.
Підприємство, що становить суспільний інтерес, має створити бухгалтерську службу на чолі з головним бухгалтером. Інші підприємства можуть користуватися послугами аудиторів або бухгалтерських фірм.
Разом з народним обранцем працювала робоча група, у складі якої його помічники-консультанти: Владимирцева Л .М., Крівцов О. О. і Котова О. Л.
По новому сформульовані деякі терміни, в тому числі:
- витрати – зменшення економічних зисків у вигляді зменшення активів або збільшення зобов'язань, що призводить до зменшення власного капіталу (за винятком зменшення капіталу за рахунок його вилучення або розподілу власниками);
- доходи – збільшення економічних зисків у вигляді збільшення активів або зменшення зобов'язань, що призводить до зростання власного капіталу (за винятком зростання капіталу за рахунок внесків власників);
- чистий дохід від реалізації продукції (товарів, робіт, послуг) – дохід, який визначається шляхом вирахування з доходу від реалізації продукції, товарів, робіт, послуг (у т. ч. платежів від оренди об'єктів інвестиційної нерухомості) наданих знижок, вартості повернутих раніше проданих товарів, доходів, за договорами належать комітентам (принципалам і т. п.) і податків і зборів.
З'явилася норма, що незначні недоліки в документах, що містять відомості про господарську операцію не є підставою для невизнання господарської операції, за умови, що вони не перешкоджають можливості ідентифікувати особу, яка брала участь у здійсненні господарської операції, і містять відомості про: дату його складання, назву підприємства, від імені якого складено документ, зміст та обсяг господарської операції і т. д.
Значно змінені вимоги до фінансової звітності.
Підприємства, що становлять суспільний інтерес (крім великих підприємств, які не є емітентами цінних паперів), публічні акціонерні товариства, суб'єкти природних монополій на загальнодержавному ринку і підприємства, які здійснюють діяльність з видобутку корисних копалин загальнодержавного значення, зобов'язані не пізніше ніж до 30 квітня року, наступного за звітним періодом, оприлюднювати річну фінансову звітність та річну консолідовану фінансову звітність разом з аудиторським висновком на власній веб-сторінці (в повному обсязі) і іншими способами у випадках, визначених законодавством.
Великі підприємства, які не є емітентами цінних паперів, середні підприємства, а також фінансові установи, що відносяться до мікропідприємств і малим підприємствам не пізніше ніж до 1 червня року, наступного за звітним періодом, оприлюднять річну фінансову звітність разом з аудиторським висновком на власній веб-сторінці (в повному обсязі).
Закон вступає в силу з 1 січня 2018 року.
Автори: О. О. Григор’єва, Л. Ю. Нескромнюк
Фото: www.unian.net
Відео

Олександр Герега
Народний депутат УкраїниОлександр Герега
Народний депутат України
Президент Федерації важкої атлетики України
Перший віцепрезидент Федерації волейболу України
Персональний сайт